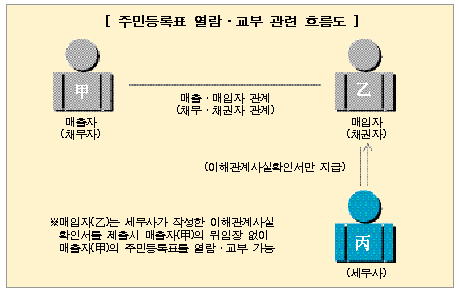
1년 6개월여에 걸친 세무사회의 지속적인 건의로 그동안 변호사나 법무사 등에만 주어졌던 제3자의 주민등록표 열람·교부를 위한 이해관계 입증자격이 세무사에게도 부여됐다.
행정안전부는 17일자 관보를 통해 매입자의 귀책사유 없이 매출자가 세금계산서 및 현금영수증 등을 발행하지 않을 경우 세무사가 확인한 ‘이해관계 사실확인서’를 제출하면 매입자는 매출자의 주민등록표를 열람·교부할 수 있도록 주민등록법 시행규칙이 개정됐다고 밝혔다.
이 규칙은 공포 후 3개월 후인 2009년 3월 18일부터 시행된다.
세무사회는 지난해 8월부터 ‘세무사의 이해관계 사실 확인서 작성’의 적정성과 이를 통한 매출자의 주민등록표 확인을 행정안전부에 지속적으로 건의했다.
세무사회는 건의서에서 “매입자(사업자, 기업 등)의 장부내용을 세무조정하여 과세관청에 신고를 대리해 주는 세무사가 매출자와의 거래사실 관계를 확인하기 용이하고 매입자가 정당하게 세액을 공제받도록 세무사를 이해관계 확인자에 포함시키는 것이 적합하다”고 주장했다.
또한 세무사회는 “만약 세무사가 사실확인서를 허위로 작성하면 주민등록법상의 벌칙 뿐만 아니라 세무사법 등 관련 법규의 처벌을 병과받게 되므로 남발의 여지는 없다”고 덧붙였다.
이번 주민등록법령상의 ‘이해관계 사실확인서’의 작성자에 세무사가 포함됨에 따라 앞으로 회원이 수임하는 납세자는 상대 거래처(매출자)의 위임장 없이도 매출자의 주민등록표를 열람하거나 교부받을 수 있게 됐다.
아울러 이번 조치로 인해 거래투명성 확보를 통한 과표의 양성화는 물론 열등한 지위에 있는 매입자의 보호에도 세무사가 기여할 수 있게 됐다.
조용근 회장을 비롯한 임원진은 그동안 관계부처 고위직과 관계자들을 집요하게 만나 무엇보다도 세무사에게 이해관계 확인자격을 부여해야 하는 점을 설득해 왔다.
조 회장은 “세무조사 또는 불복청구시 납세자의 거래 상대방에 대한 인적사항을 파악하지 못해 곤란을 겪을 때가 많았다”면서 “이번 시행규칙의 개정으로 세무사의 위상제고와 함께 활동반경도 넓어지게 될 것”이라고 말했다.
세무사신문 제498호(2008.12.17)





