세무사회는 지난 6일 사업자의 소득금액 추계결정(경정)시 적용하는 기준·단순경비율제도에서 나타나는 문제점과 개선방안을 정리한 총 3가지의 개선건의안을 국세청에 제출했다.
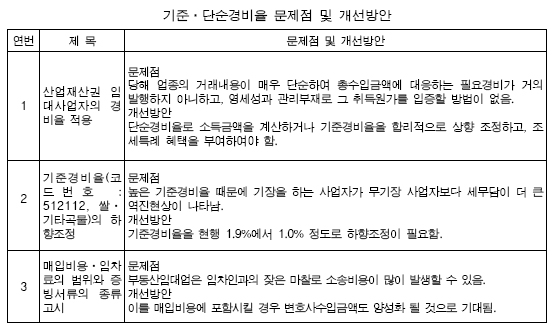
건의서에는 11월 8일부터 22일까지 회원 및 조세제도연구위원으로부터 의견을 수렴하여 최종적으로 검토된 △산업재산권 임대사업자의 경비율 적용 △기준경비율(코드번호-512112, 쌀·기타곡물)의 하향조정 △매입비용·임차료의 범위와 증빙서류의 종류고시 등의 내용이 담겨있다(하단 건의서 요약내용 참조).
특히 기준경비율(코드번호-512112, 쌀·기타곡물)의 하향조정의 경우 높은 기준경비율 때문에 기장을 하는 사업자가 무기장 사업자보다 세부담이 더 큰 역진현상이 나타나게 되므로 기준경비율을 현행 1.9%에서 1.0% 정도로의 하양조정이 필요하다고 밝히고 있다.
기준경비율제도는 국세청이 무기장사업자의 소득을 추산하기 위해 45년간 유지해왔던 표준소득률 제도를 폐지하고 지난 2001년부터 새로이 도입한 제도로 1년간의 유예기간 적용 이후 2003년 종합소득세 신고 때부터 시행해왔다.
시행초기에는 수입금액을 기준으로 광업·도소매업은 1억2000만원 이상(2007년 7200만원), 제조·숙박·음식·건설업 등은 6000만원 이상(2007년 4800만원), 부동산임대·서비스업 등은 4800만원 이상(2007년 3600만원)이 기준경비율 대상사업자로 지정됐다.
기준경비율 적용기준에 미치지 못하는 사업자는 모두 단순경비율 대상자로 분류됐다.
한편 세무사회는 기준경비율 제도가 시행된 이후 동 제도의 성공적 정착과 그에 따른 기장확대를 위해 제도 시행과정에서 나타나거나 예상되는 문제점을 분석해 매년 개선안을 국세청과 재경부에 건의해왔다.
국세청은 세무사회의 이러한 건의사항을 적극 수렴해 적정성을 검증하는데 활용하고 있으며, 매년 다음해 종합소득세 신고를 대비해 새로이 기준경비율을 정하기 위해서도 세무사가 제출한 적용검토표가 적극 활용되고 있다.
세무사신문 제474호(2007.12.17)






