“세무사 자격명칭의 공신력을 높이고, 세무사자격시험에 합격한 자와 그 외의 세무사 자격소지자를 구분할 수 있도록 함으로써 소비자가 합리적인 세무서비스 선택의 기회를 보장하려는 입법목적은 정당하다.”
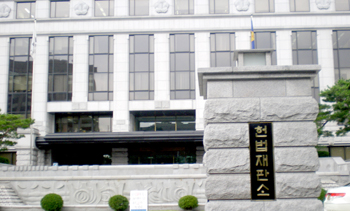
헌법재판소(사진)는 지난달 29일 박모 변호사가 ‘세무사등록을 한 자만 세무사 명칭을 사용할 수 있도록 규정한 세무사법 제20조 제2항이 직업의 자유, 행복추구권 및 평등권을 침해한다’며 제기한 위헌확인 청구를 기각했다.
헌재의 이번 기각결정은 지난해 3월부터 세무사회가 기획재정부(재정경제부)와 공조체제를 유지하는 한편 세무사법 및 헌법 전문가의 자문을 바탕으로 ‘세무사 명칭사용 금지’의 당위성을 적극 개진하는 등 기민하게 대응한 것이 주효한 때문이다.
세무사회는 당초 작년 4월까지인 의견제출 기일을 6월 중순으로 연기하고 재정경제부와 협의해 ‘세무사자격시험 합격자만이 세무사 명칭을 사용하는 것이 정당하다’는 의견을 제출, 기각(합헌) 결정을 이끌어냈다.
헌재는 결정문에서 ‘변호사의 세무사 명칭사용 금지’는 표현의 자유 및 직업의 자유 침해 여부와 관련 입법목적의 정당성과 방법의 적절성이 인정되고, 입법목적 달성을 위한 필요한 범위 내의 제한이라고 밝혔다.
헌재는 또 세무사 및 변호사가 각자의 고유 명칭을 사용함으로써 소비자는 세무관련 업무만을 전문으로 하는 세무사와 일반 법률사무의 하나로서 세무대리업무를 수행하는 변호사 중 하나를 선택할 수 있다고 강조했다.
특히 헌재는 변호사자격시험인 사법시험 과목은 세무사자격시험에서 중요한 검증요건으로 삼고 있는 회계학 등의 비법률 과목이 전혀 없고, 조세법마저도 1차시험 선택과목 중 하나로 되어 있을 뿐이라고 지적했다.
또한 소비자가 세무대리의 주요 부분이 세무와 관련된 실무인지 세법의 해석과 적용을 전제로 하는 법률적 업무인지를 판단한 후 적합한 자격사를 선택하도록 하기 위해서는 자격의 명칭을 정확하게 표시토록 하는 것이 맞다고 덧붙였다.
아울러 변호사는 굳이 세무사라는 자격명칭을 사용하지 않더라도 얼마든지 자신이 세무대리업무를 하고 있음을 알릴 수 있기 때문에, 법률조항에 의한 명칭사용 제한은 입법목적 달성을 위한 필요한 범위내의 것이라고 밝혔다.
법익의 균형성 면에서도 변호사 자격을 취득함으로써 세무사자격을 취득한 자가 세무사 명칭을 사용하지 못하게 됨으로써 침해받는 사익은 처음부터 세무사 직역에 종사할 의도로 세무자격시험에 합격한 자와는 비교할 수 없다고 강조했다.
평등권을 침해했다는 주장과 관련해서는 세무사자격시험이 법률과목 보다 회계학·재정학·세무회계 등의 비중이 크고 세법에 대한 심도 있는 전문성이 강조되고 있는 반면, 사법시험은 조세실무 과목이 전혀 없고 조세법마저도 1차 선택과목에 불과해 전문성에서 차이가 크다며 일축했다.
조용근 회장은 “이번 헌법재판소의 결정은 세무사 자격의 독립성 면에서 당연한 것으로 환영한다”며 “앞으로 세무사자동자격 부여 폐지 등 세무사의 위상을 확고히 하기 위한 조치를 계속해 나갈 것”이라고 말했다.
세무사신문 제486호(2008. 6. 2)





