세무사의 업무영역을 침해하는 행위를 발본색원하기 위한 전회원 감시활동이 본격화되고 있다.
세무사회는 지난달 16일 전회원에게 불법세무대리 사례를 수집해 보고해 줄 것을 요청한데 이어 19일에는 전국 금융기관과 사업자단체 등에도 위법 세무대리 행위의 근절에 협조해 줄 것을 요청하는 공문을 발송했다.
지난 6월 21일 발족한 사상 최대 규모의 업무침해감시위원회 구성 취지를 살리고 8000여 전회원이 불법세무대리 행위를 근절하기 위한 실천방안이 구체화되고 있는 것이다.
세무사회의 이러한 움직임은 조만간 회계시장 개방이 현실화하는 상황에서 도를 넘는 무자격자 및 타자격사의 불법세무대리 행위가 지속될 경우 업계의 생존 자체가 위협받을 수 있다는 판단에서다.
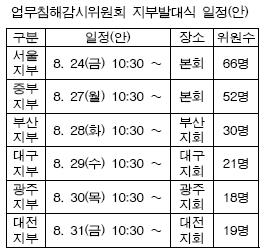
특히 세무사회는 조직적인 감시활동을 위해 8월 하순 6개 지방세무사회별로 업무침해감시위원회 지부를 결성하는 발대식을 갖고, 불법세무대리를 발본색원 한다는 방침이다.
조용근 회장은 “세무사회가 불법 세무대리행위 색출을 위한 조직을 만들고 제도적 장치의 마련을 위해 정부당국과 지속적으로 협의해 나갈 것”이라고 밝히고 “무엇보다 중요한 것은 타자격사 등의 불법행위를 뿌리뽑겠다는 8000여 구성원의 강력한 의지”라면서 회원들의 적극적인 동참을 당부했다.
◇“불법세무대리 발견 즉시 알려주세요” = 세무사회는 지난달 16일 전회원에 불법세무대리 사례를 수집해 즉각적으로 보고해 줄 것을 요청하는 공문을 보내면서 적극적인 감시활동에 나서줄 것을 당부했다.
세무사회는 공문에서 “최근 무자격자 및 타자격자의 불법세무대리행위가 도를 넘어서 세무사의 업무영역 침해가 심각한 수준”이라며 “불법행위를 근절할 수 있도록 회원들의 적극적인 참여와 협조를 부탁한다”고 밝혔다.
아울러 지난 6월에 200여명으로 구성된 업무침해감시위원회 발족 이후 회원들의 불법세무대리행위에 대한 ‘감시사항보고서’가 접수돼 조사를 실시 중이라며 불법이 드러날 경우 고발 등의 조치를 취할 방침이라고 강조했다.
특히 지난 6월 부산지방회가 지방은행의 세무사법 위반 안내광고 행위를 찾아내 즉각 시정한 것을 모범사례로 소개하면서 모든 회원들이 불법행위 감시활동을 강화해 줄 것을 당부했다.
◇금융기관 등의 변칙·불법 세무대리행위 강력 대처 = 지난달 19일에는 전국 은행·카드·증권사 등 금융권과 한국음식업중앙회 등 사업자단체, 세무관련 기업 등 20개 기관·단체에도 위법 세무대리행위 근절에 협조해 줄 것을 요청하는 공문을 발송했다.
세무사회는 공문에서 “세무대리업무는 세무사만의 고유직무이므로 세무사가 아닌 자가 세무대리업무를 직·간접으로 수행하는 행위는 불법”이라며 “납세자의 권익보호를 위해 이러한 사례에 대해서는 행정적·사법적 조치를 취하겠다”고 강력히 경고했다.
세무사법은 세무사 자격이 없는 자가 세무대리를 한 경우 ‘3년 이하의 징역 또는 3천만원 이하의 벌금’에 처하도록 하고 있으며, 세무사 자격이 있더라도 재정경제부에 등록하지 않고 세무대리를 한 경우 ‘1년 이하의 징역 또는 1천만원 이하의 벌금’에 처하도록 규정하고 있다.
현재 은행 등 금융권과 일부 사업자단체에서는 세무사 등록을 하지 않은 세무사자격자 등을 고용해 고객서비스 차원에서 세무신고 대행 등의 명분으로 각종 불법 세무대리행위를 하고 있는 상황이다.
■주요 업무침해 유형
- 무자격자의 불법세무대리 행위 : 거래처를 보유한 사무장(경력직원 포함) 등이 세무사를 고용하여 세무대리를 자행하는 행위
- 타자격자의 세무대리행위 : 타자격자 등이 세무대리를 하는 행위
- 금융기관이 고객을 대상으로 하는 세무대리행위
- 조합, 연합회, 중앙회 등 회원사 협회가 회원의 신고업무를 직접 수행하는 행위
- 세무회계 아웃소싱, 컨설팅 업체들의 세무대리행위
세무사신문 제466호 (2007.8.1)





