“피고(재정경제부)가 2006년 12월 7일 ‘과태료부과처분취소’ 원심판결에 불복해 제기한 항소 내용은 이유 없으므로 기각한다.”
서울고등법원(사진)은 지난달 25일 박영태 세무사가 제기한 ‘과태료부과처분취소’ 항소심에서 1심인 서울행정법원의 판결을 인용해 ‘수입금액누락·비용과다계상 혐의에 대해 세무사에게 징계하는 것은 위법’이라며 이같이 원고의 손을 들어줬다.
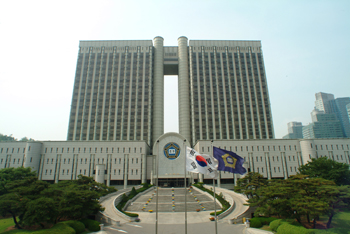
박영태 세무사가 1심에 이어 2심에서도 승소함으로써 세무사업계의 당면 현안인 세무사징계양정규정의 개정 작업이 탄력을 받게 됐다.
특히 징계양정규정 가운데 수입금액누락과 비용과다계상 항목의 삭제 여부에 세무사업계의 이목이 집중되고 있다.
재판부는 판결에서 “원고가 자신의 종합소득세를 신고하면서 비용을 과다 계상하거나 일부 소득의 합산신고를 누락한 것은 직무수행에 관한 것이 아니며, 세무사법 제12조(성실의무) 위반의 징계사유에 해당되지 않는다”고 밝혔다.
재판부는 “세무사법 제12조 위반의 징계사유가 없음에도 원고(재경부)가 이 법조항 위반을 전제로 과태료 징계처분을 한 것은 위법하다”고 판결했다.
재판부의 1심에 이은 2심 판결은 ‘직무수행과 관련한 사항’이 아닌 세무사 본인의 세금신고와 관련된 내용은 세무사법 위반에 해당되지 않는다는 점을 분명히 한 것이다.
박영태 세무사는 고등법원 승소판결과 관련 “세무사 본인의 세금신고를 잘못했을 경우 조세범처벌법 등의 규제를 받고 있는데 직무수행과 관련없는 사항에 대해서까지 세무사법에 의해 징계를 받는 것은 이중처벌”이라며 “법원이 현명한 판단을 내렸다”고 말했다.
채수인 윤리위원장은 “세무사 본연의 직무가 아닌 개별납세자로서 세무신고 사항에 대한 오류가 세무사법 위반의 사유가 되지 않는다는 세무사회의 주장이 옳았다”면서 “빠른 시일 내 세무사징계양정규정이 현실에 맞게 개정돼야 한다”고 강조했다.
조용근 회장은 이와 관련 “모든 회원을 비롯해 세무사업계의 관심이 집중된 사안이었는데 좋은 결과로 이어져 상당히 고무적”이라며 “판결의 의미를 충분히 살려 세무사징계양정규정이 합리적으로 개정될 수 있도록 최선을 다하겠다”고 말했다.
세무사신문 제466호 (2007.8.1)





