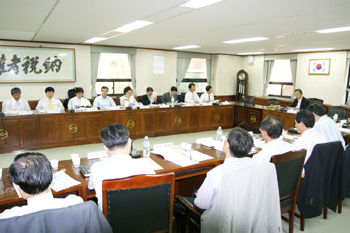
세무사 본연의 직무가 아닌 개별납세자로서의 세무신고 사항에 관한 오류는 세무사법 위반의 징계사유가 되지 않는다는 윤리위원회의 결정이 나왔다.
윤리위원회(위원장 채수인)는 지난 2월과 4월 국세청이 수입금액 누락과 비용과다계상 등의 혐의로 징계를 요청한 회원 27명 전원에 대해 이같은 이유로 무혐의 처분을 내렸다고 지난달 27일 밝혔다.
윤리위원회는 이날 전체회의에서 “징계를 요청한 27명 회원의 경우에는 세무사 본연의 직무가 아닌 개별납세자로서 자신의 세무신고를 하면서 수입금액을 누락하거나 비용을 과다계상한 것이므로 세무사법 제12조(성실의무) 위반의 징계사유에 해당되지 않는 것으로 판단되어 무혐의 처분한다”고 의결했다.
윤리위원회는 이와 관련 “세무사법 제2조(세무사의 직무)에서 세무사는 납세자의 위임에 의하여 조세에 관한 세무대리를 수행하는 것을 그 직무로 규정하고 있으며, 동법 제12조(성실의무)는 세무사는 성실히 그 직무를 수행하여 그 품위를 갖춰야 한다고 규정하고 있는 바, 세무사로서 직무를 수행하면서 성실의무를 위반한 경우에만 세무사법 제12조 위반의 징계사유에 해당된다”고 이유를 설명했다.
한편 국세청은 지난 2월 24명의 회원을 수입금액누락 및 비용과다계상 혐의로, 지난 4월에는 3명의 회원을 수입금액누락 혐의로 세무사회 윤리위원회에 징계를 요청한 바 있다.
국세청은 이와 관련 이들 27명의 회원이 세무사법 제12조(성실의무)를 위반했으나 사안이 경미하고 고의성이 없어 재정경제부 세무사징계위원회에 징계요구하지 않고 세무사회 자체징계를 요청한다고 덧붙였다.
세무사신문 제464호 (2007.7.2)





