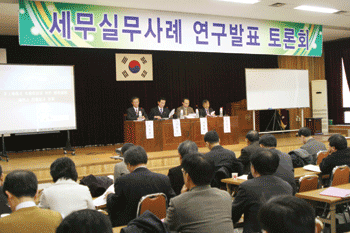
세무사회는 지난 2일 세무사회 6층 대강당에서 회원들에게 조세제도와 세무행정에 대한 연구동기 부여 및 실무능력 배양에 도움을 주기 위해 제9회 세무실무사례 발표회를 개최했다.
이번 세무실무사례 발표회는 지난 2005년 6월 이후 개최된 바가 없어 조세연구와 관련주제 토론에 목말라있던 회원들의 관심으로 150여명이 넘는 높은 참여도를 보였다.
첫 번째 발표자인 김완일 세무사는 비상장주식 명의신탁에 대한 증여의제와 적용상 문제점과 대책에 대한 주제발표를 통해 주식의 명의신탁이 흔히 발생하는 사례임에도 증여세 과세요건에 대한 일반적 이해가 부족하다고 지적하고 이에 대한 설명과 대응방안을 제시했다.
김 세무사는 명의신탁에 대한 증여세의 과세가 재산 무상이전과 달리 명의신탁행위에 대해 증여세를 과세함으로써 이를 이용한 조세회피나 조세포탈을 원천적으로 방지하겠다
는 행정벌적인 성격이 크다고 지적했다. 또 증여세 과세기준을 명의신탁재산 금액으로 해야 한다고 주장하고 주식 평가시 명의신탁시점의 시가에 의해 과세하는 것이 타당하다는 의견을 내놓았다.
이종영 세무사의 사회로 진행된 첫 번째 주제 발표는 발표가 끝난 후 마철현·신용주 세무사가 토론자로 참석해 다양한 의견을 교환했으며 이어 객석의 질문과 답변이 오갔다.
두 번째 발표는 이승문 세무사가 발표자로 나와 인정상여에 대한 신고납부의무불이행과 가산세 추가신고자진납부를 이행하지 않을 때 발생할 수 있는 과소신고가산세의 적용여부와 납부불이행가산세 적용기산일에 대해 살펴보고 가산세 부과에 대한 부과제척기간에 관한 문제를 다뤘다.
이 세무사는 가산세는 정당한 이유로 인한 가산세의 면제사유가 적지 않지만 정당한 사유가 명문으로 규정돼 뒷받침되고 있는 것이 아니라 가산세의 법적 성질과 관련해 판례로서 인정되어 왔다고 설명하고 추가신고납부기한의 이익을 박탈하며 가산세를 부과고지 하는 경우에는 의무불이행의 문제가 발생하지 않는다고 밝혔다.
또 조세포탈의 우려가 있어 수시부과 하는 경우라 해도 확정신고기한 전 신고납부의무의 해택에 따른 의무불이행이 존재할 수 없다는 점을 상기해 보면 가산세의 부과징수에 있어서 무엇보다도 의무발생이 먼저 전제되어야 함을 잊지 말 것을 강조했다.
두 번째 발표는 이강오 세무사가 사회를 맡아 토론자로 참석한 전진관·이선성 세무사와 알찬 토론을 이어갔으며 객석 질문에도 발표자와 토론자가 성실히 답변에 응했다.
특히 이번 세무실무사례 발표회는 발표자 외 패널을 별도로 선정해 각 주제 발표 후, 토론자들과 보다 다양한 질의와 의견을 나누는 ‘세미나’ 형태로 진행되었으며, 각 주제별로 내용을 종합정리 하는 시간을 마련해 회원들의 이해를 돕는 등 짜임새 있는 구성으로 회원들로부터 호응을 얻었다.
세무사신문 제454호(2007.2.5)





