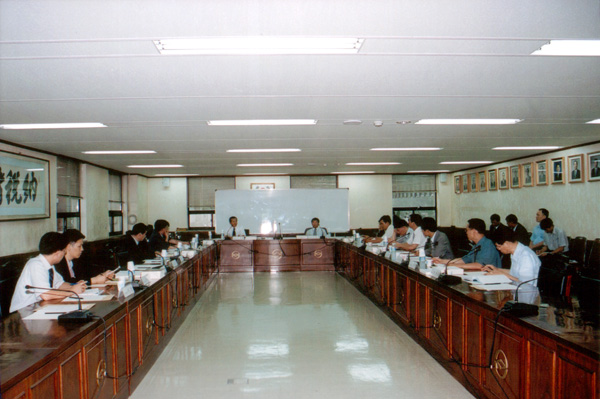
본회 부설 한국조세연구소(소장 정구정)가 주관한 ‘세법상 기업회계 준용 규정의 문제점과 개편방안 토론회’가 지난달 22일 본회 2층 대회의실에서 열렸다.
한양대학교 이우택 교수의 연구보고서를 토대로 한 주제발표와 이에 대한 질의응답으로 진행된 이날 토론회에서 이 교수는 현행 세법상 과세표준을 산정하기 위한 회계규정 근거인 법인세법 제43조 【기업회계기준과 관행의 적용】의 입법적 오류를 지적하며 이를 근거로 한 기업회계 준용규정의 문제점과 바람직한 개편방안을 제시했다.
이 교수는 주제발표를 통해 “우리나라 세무회계체계는 세법에서 특별히 정하고 있지 않는 한 기업회계기준을 따르도록 ‘강제’되어 있어 불확정적이고 유동적인 기업회계기준을 세무회계로 그대로 준용하는경우, 조세부담은 달라지게 되며 이는 곧 공평과세원칙에도 위배된다”고 지적했다. 그는“특히 세법에서 열거하고 있는 몇가지 기준을 제외하고는 기업회계기준을 따라야 하는 포괄위임입법형식은 조세법률주의에 정면으로 위배되는 문제가 있다”고 주장했다.
이 교수는 이와 같은 문제점을 해결하기 위해서 포괄위임(Negative system)의 철폐, 기업회계의 기준 열거방식의 배제, 세법회계의 독자성 확보 등을 꼽았다.
이를 근거로 “현행 법인세법 제43조 ‘기업회계기준과 관행의 적용’을 기업회계는 존중하되 세무회계의 독자성을 인정하여 ‘회계처리방법의 적용’으로 수정할 것”과 법인세법시행령 제79조 ‘기업회계기준과 관행의 범위’에서 다루고 있는 한정적 열거식 입법방식의 문제점을 들어 “동규정의 삭제 내지는 하나의 예시규정으로 대체하여 완화할 것”을 주장했다.
이날 토론회에는 이우택 교수를 비롯 본회 임원으로는 이창규 부회장ㆍ김종화 전무이사ㆍ송만영 홍보이사가, 조세제도연구위원으로는 황영현ㆍ명영준ㆍ박상복ㆍ이기식 소위원장, 장보원ㆍ이동기ㆍ조성권ㆍ이 명 연구위원이, 세무사제도개선추진위원으로는 송춘달 부위원장, 방경연ㆍ김욱재 연구위원 등이 참석했다.
제 373호 (2003. 9. 1)





