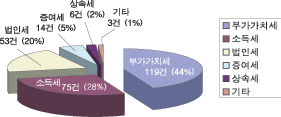
세무사회가 운영하고 있는 세무사배상책임보험 사고사례를 최근 5년간 분석한 결과 부가가치세 관련 사고가 사고건수의 44%를 차지하고 있는 것으로 나타났다.
이 중 대부분이 매입 및 매출세금계산서 분류착오, 매출세금계산서 누락, 매입세금계산서 중복입력 등 단순오류로 인해 추후 가산세를 추징당하는 사례가 빈번히 발생하는 것으로 나타났다.
사고유형을 살펴보면 신고오류, 계산착오, 신고누락, 자료누락, 상담착오, 입력오류, 기한경과, 자료분실로 인한 사고가 많았다.
이에 따라 오는 25일까지인 2006년 1기 부가가치세 확정신고를 앞두고 부실신고가 발생하지 않도록 주의를 기울여야 할 것으로 보인다.
부가세 분야의 대표적인 사고사례는 매출세금계산서 및 매입세금계산서 누락이나 자료 이중입력, 입력오류 등 세금계산서 관련 사고가 대부분이며 환급대상판단, 사업자등록지연 등 성실상담 미흡에 따른 사고와 세법적용 이해 부족으로 인한 사고가 많았다.
A세무사는 2003년 1월 Y주식회사로부터 매입세금계산서와 일반전표를 전달받아 일반전표 속에 있던 건물매각분 7억5521만원의 매출세금계산서를 보지 못하고 부가가치세 신고를 했으나, 누락사실이 확인된 후 부가가치세 수정신고서를 2회에 걸쳐 관할세무서에 제출하고 추가로 부가된 부가세 세액 중 가산세 전액을 배상청구했다.
또 M사는 2003년 2월 Y사로부터 상가 토지와 건물을 12억원에 매입하면서 상가 양도에 따라 Y사가 부담해야 할 부가세를 자신이 부담키로 하고 양사의 부가세 신고를 B세무사에게 위임했다. 이에 B세무사는 매매부동산의 기준시가인 토지1억1038만여원, 건물 1498만여원을 기준으로 해 매매가액 12억원을 배분했으나 건물의 해당가액을 계산하면서 토지의 기준시가를 착오 적용함으로써 건물분 부가세 7928만여원을 신고해야 하는데 4071만여원으로 과소신고해 추후 관할세무서로부터 가산세 759만여원을 부과받자 배상청구했다.
세무사회 김 준 손해배상공제위원장은 “세무관련업무가 전산화되어 가면서 점차 자료누락, 입력오류 등의 사고유형은 줄고 있는 추세이나 직원의 실수로 발생한 손해배상사고가 많다”며 “특히 부가가치세 신고에 대한 실수는 소득세와 법인세 신고에 영향을 미치므로 세무신고 전에 반드시 세무사가 서류를 검토해 줄 것”을 요망했다.
한편 세무사회는 부가가치세 신고에 도움을 주기 위해 ‘부가가치세 신고 체크리스트’를 세무사신문과 세무사회 홈페이지(www.kacpta.or.kr)에 게재하고, 부가가치세 신고시 유의사항에 대한 직원교육과 직원희망교육 등을 실시하고 있다.
이와 함께 세무사회에서 실시하고 있는 홈페이지(www.kacpta.or.kr)의 [교육 및 연구] - [세무연수원]의 동영상교육과 국세청 홈택스(www.hometax.go.kr)에서 제공하는 세무정보를 적극 활용해도 많은 도움이 될 것으로 보인다.
세무사신문 제441호 (2006.7.15)





